ગાંધીધામમાં ર.૩૧ કરોડ ની નાણાકીય લેવડદેવડમાં ગેરરીતીકાંડ
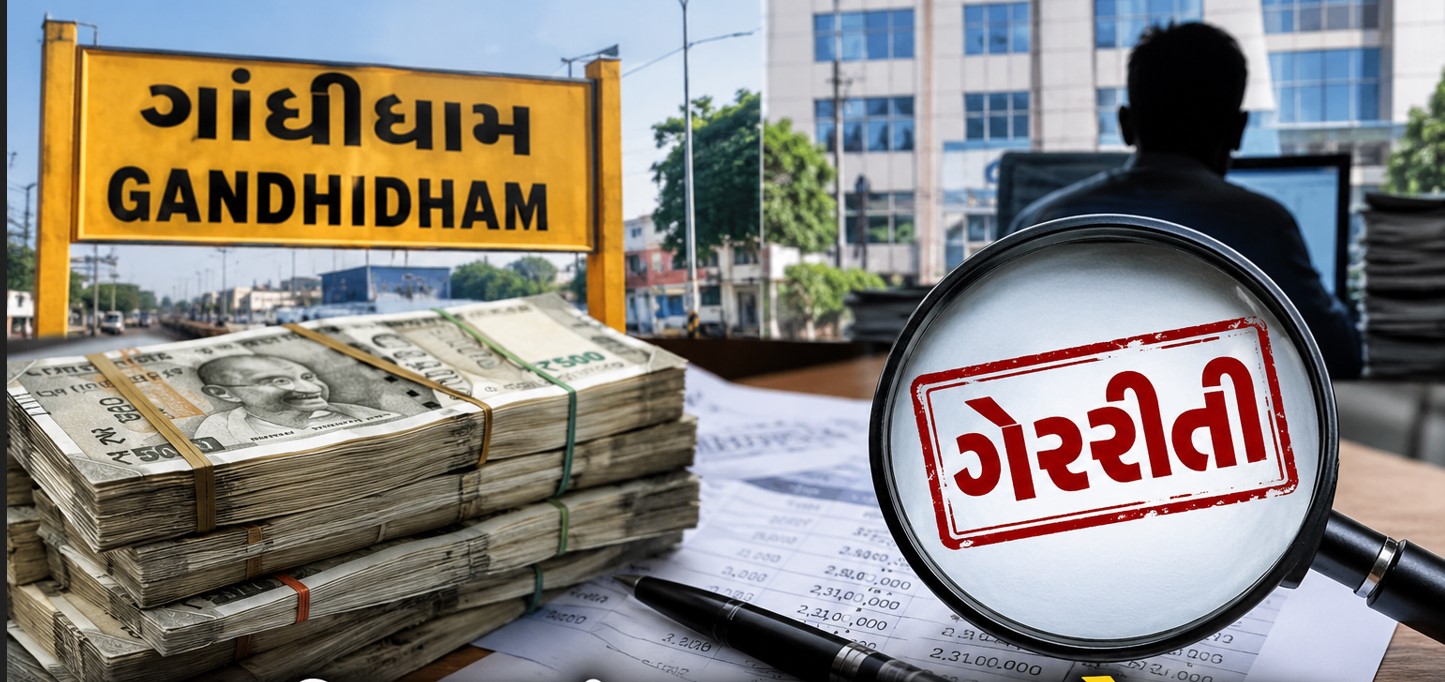
કરોડોની નાણાકીય છેતરપિંડી અને વિશ્વાસઘાત : ૨.૩૧ કરોડ પચાવી પાડનાર સામે પોલીસ મથકે રાવ
ગાંધીધામઃ ગાંધીધામના જવાહરનગર સામે આવેલા આદિત્ય આર્કેડ ખાતે ભાગીદારી અથવા નાણાકીય લેવડદેવડમાં ગેરરીતિ આચરી ૨.૩૧ કરોડ રૂપિયાની છેતરપિંડી આચરવામાં આવી હોવાનો બનાવ સામે આવ્યો છે.
આદિપુરના ગાયત્રી સોસાયટીમાં રહેતા ૬૨ વર્ષીય અશોકભાઈ લાલસિંહ માથુરે ગાંધીધામ ‘બી’ ડિવિઝન
પોલીસ મથકે ધર્મવીર હવાર્સીંગ પવાર (રહે. ગળપાદર, મુળ રાજસ્થાન) વિરુદ્ધ ફરિયાદ નોંધાવી છે. ફરિયાદ મુજબ, આરોપીએ ફરિયાદીને વિશ્વાસમાં લઈ તેમની જાણ બહાર તેમના નામે ચાલતા ટ્રાન્સપોર્ટના HDFC-ICICI બેંક ખાતાઓમાંથી પોતાના અલગ-અલગ ખાતાઓમાં રુ. ૧.૦૪ કરોડ ટ્રાન્સફર કરી લીધા હતા. આ ઉપરાંત, બેંકના એ.ટી.એમ. કાર્ડ અને સહી કરેલા ચેકોનો ઉપયોગ કરી રુ. ૧.૨૭ કરોડ ઉપાડી લઈ કુલ રુ. ૨.૩૧ કરોડની નાણાકીય છેતરપિંડી અને વિશ્વાસઘાત આચર્યો હતો.ગાંધીધામ ‘બી’ ડિવિઝન પોલીસે BNS કલમ ૩૧૬(૨) અને ૩૧૮(૪) હેઠળ ગુનો નોંધી પીએસઆઈ એન.બી. બામ્ભાએ તપાસ ધરી છે.
..............
છેતરપીંડીકાંડમાં ગાંધીધામની સબંધિત
બેંકની ભુમિકા સામે પણ મેાટા સવાલો?
ગાંધીધામ : ગાંધીધામમાં બનેલી આ રૂ. ૨.૩૧ કરોડની નાણાકીય છેતરપિંડી અને વિશ્વાસઘાતની ઘટનામાં બેંકોની ભૂમિકા, સલામતી સિસ્ટમ અને તેમની કાનૂની કે પ્રોટોકોલ ક્ષતિઓ અંગે નીચે મુજબના મહત્વના પ્રશ્નો ઉભા થાય છે.
૧. ઓનલાઈન ટ્રાન્સફર (રૂ. ૧.૦૪ કરોડ) અને બેંકિંગ સલામતી અંગેના પ્રશ્નો
*ઓટીપી અને બે-અંકિય ચકાસણી : ખાતાધારકની જાણ બહાર રૂ. ૧.૦૪ કરોડ જેવી મોટી રકમ અન્ય ખાતાઓમાં ટ્રાન્સફર થાય ત્યાં સુધી બેંકની સિક્યુરિટી સિસ્ટમ કે સિક્યુરિટી એલર્ટ) ખાતાધારકના રજિસ્ટર્ડ મોબાઈલ નંબર પર કેમ ન પહોંચી? જો પહોંચી, તો શું મોબાઈલ સાથે પણ કોઈ ચેડાં થયા હતા? *શંકાસ્પદ વ્યવહારોનું ફ્લેગિંગ : ટ્રાન્સપોર્ટના બેંક ખાતાઓમાંથી ટૂંકા સમયગાળામાં મોટી રકમોના અસાધારણ અને વારંવાર ટ્રાન્સફર થયા, ત્યારે બેંકની છસ્ન્ સિસ્ટમે આ ખાતાઓને ‘રેડ ફ્લેગ’ (સંદિગ્ધ) કેમ ન ગણ્યા?*બેંક પ્રોફાઈલ અને દૈનિક મર્યાદાઃ લાખો-કરોડો રૂપિયાના ટ્રાન્સફર માટેની ડેઇલી લિમિટ વધારવા કે નેટ બેંકિંગ એક્સેસ માટે બેંકે કોઈ વધારાનું વેરિફિકેશન કેમ ન માગ્યું?
૨. એ.ટી.એમ. કાર્ડ અને રોકડ ઉપાડ અંગેના પ્રશ્નો :
*એ.ટી.એમ. ઉપાડની દૈનિક મર્યાદાઃ સામાન્ય રીતે એ.ટી.એમ. માંથી દૈનિક ૪૦,૦૦૦ થી ૧ લાખ સુધીની મર્યાદા હોય છે. રૂ. ૧.૨૭ કરોડની રકમ ઉપાડવા માટે દૈનિક મર્યાદાનું ઉલ્લંઘન કેવી રીતે થયું? શું આ રકમ સીસીડીપી કે ડેબિટ કાર્ડ મર્યાદામાં ફેરફાર કરીને ઉપાડવામાં આવી હતી?
*બેંક કાઉન્ટર પરથી ઉપાડઃ જો આટલી મોટી રોકડ રકમ કાઉન્ટર પરથી ઉપાડવામાં આવી હોય, તો બેંક ઓથોરિટીએ ૫૦,૦૦૦ થી વધુના વ્યવહાર માટે જરૂરી પાન કાર્ડ વેરિફિકેશન કે મોટા ઉપાડ માટે ખાતાધારક સાથે સીધી વાતચીત કરી હતી કે કેમ?
૩. સહી કરેલા ચેક અને બેંક ક્લિયરિંગના પ્રશ્ના :
*સહી ચકાસણી અને મોટો સહી કરેલો ચેકઃ ચેક મારફતે લાખો રૂપિયાનો ઉપાડ કે ટ્રાન્સફર કરતી વખતે બેંકના ટેલર/ઓફિસરે સહીના મિલાપ સિવાય પણ મોટા મૂલ્યના ચેક માટે ખાતાધારક પાસેથી ‘પોઝિટિવ પે’ વેરિફિકેશન મેળવ્યું હતું? *તૃતીય પક્ષ ચેક ઉપાડઃ જો ચેક થ્રુ પૈસા બીજાના ખાતામાં ગયા કે રોકડા ઉપાડાયા, તો આટલી મોટી રકમના ચેક પાસ કરતી વખતે બેંકે ખાતાધારકની રૂબરૂ સંમતિ મેળવવાની તકેદારી કેમ ન રાખી? ૪. બેંકની કાનૂની અને નૈતિક જવાબદારી *આરબીઆઈ ના નિયમોનું પાલનઃ રિઝર્વ બેંક ઓફ ઈન્ડિયા ની માર્ગદર્શિકા મુજબ, જો ગ્રાહકના ખાતામાંથી અનધિકૃત નાણાકીય વ્યવહાર થાય અને ગ્રાહકની પોતાની બેદરકારી સાબિત ન થાય, તો તે માટે બેંક જવાબદાર ઠરે છે. આ કિસ્સામાં શું બેંકે પોતાના નિયમો અને સુરક્ષા પ્રોટોકોલનું ચુસ્તપણે પાલન કર્યું હતું? *સિસ્ટમ નોટિફિકેશન અને સમયસર કેન્સલેશનઃ જ્યારે ખાતામાંથી આટલા મોટા પાયે સતત નાણાં ઉપડતા રહ્યા, ત્યારે બેંક તરફથી કોઈ અનધિકૃત વ્યવહાર સંબંધિત ચેતવણી ખાતાધારક સુધી પહોંચાડવામાં આવી હતી કે નહીં?
આ બનાવમાં બેંક સીધી રીતે ગુનામાં સામેલ ન હોય તો પણ, આરબીઆઈ ની સિક્યુરિટી માર્ગદર્શિકાનું પાલન ન થવું, એન્ટી-મની લોન્ડરિંગ એલર્ટ જનરેટ ન થવા અને મોટા વહીવટ વખતે ખાતાધારકનું ડાયરેક્ટ વેરિફિકેશન ન લેવું જેવા મુદ્દાઓ પર બેંકોની ક્ષતિ અથવા બેદરકારી અંગે ગંભીર પ્રશ્નો ઊભા થાય છે. પોલીસ તપાસ અને બેંકના ઇન્ટરનલ ઓડિટ દરમિયાન જ સ્પષ્ટ થશે કે બેંકિંગ સિસ્ટમની સુરક્ષામાં ક્યાં ચૂક રહી ગઈ હતી.
COMMENT / REPLY FROM

Comments